
W skrócie:
Szymon P. Nowy — od lat przedstawiciel handlowy w sektorze FMCG i medycznym, z założoną JDG — pyta o różnice między trzema modelami pracy w ubezpieczeniach. Dostał dwadzieścia trzy odpowiedzi od dwudziestu trzech unikalnych osób. Trzy były merytoryczne. Tylko jedna — od Grzegorza Wójcika, trzynastu lat agenta wyłącznego — powiedziała coś, czego nikt inny w wątku nie powiedział wprost: jeśli działasz jako OFWCA pod multiagencją, klienci nie są twoi.
Najciekawszy element wątku to nie wybór między modelami — ale pytanie, które Szymon sam zadał, nie wiedząc, jak ważne jest. Opcja C, którą opisał jako „konkretne biuro, które weźmie mnie pod swoje skrzydła” — to właśnie model OFWCA. I to ten model niesie ze sobą największe ryzyko długoterminowe, o którym branża rzadko mówi głośno przy rekrutacji.
Szymon swoją JDG ma już założoną. To rzadkość i przewaga — większość wątków w tej serii zaczyna się od etapu „jestem na początku, nie mam jeszcze nic”. Szymon ma już formalny fundament.
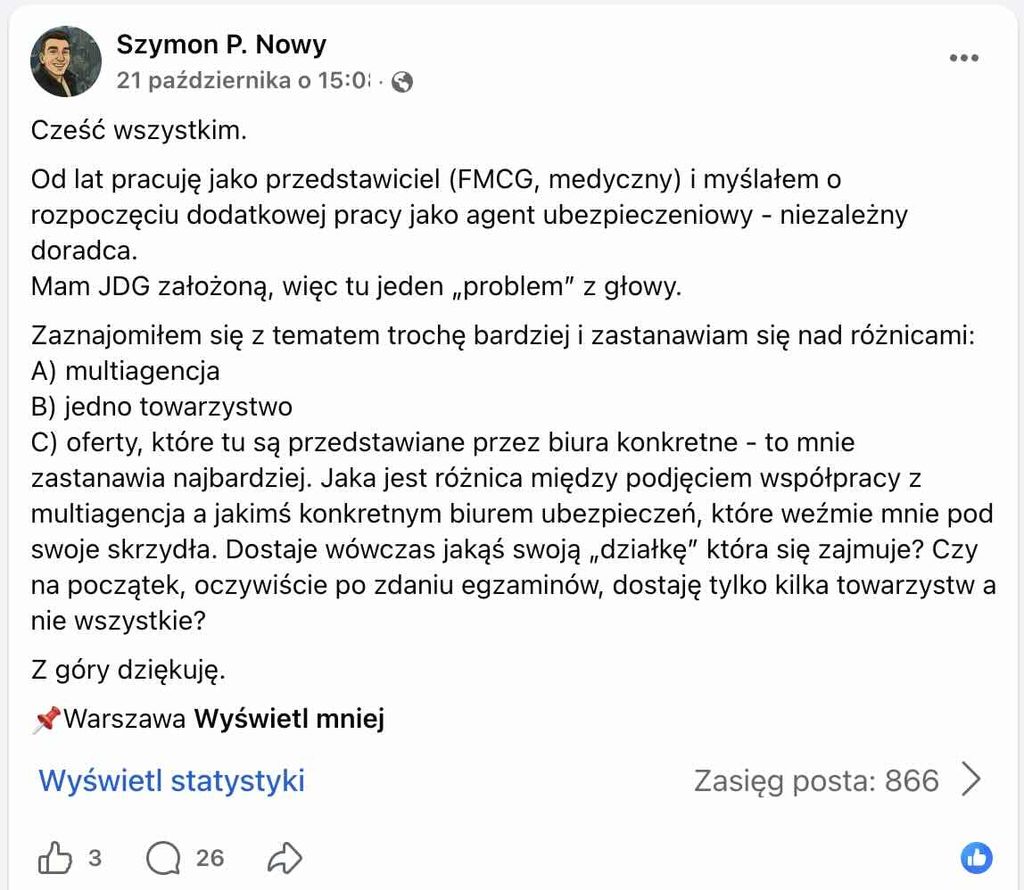
W grupie „Praca w ubezpieczeniach” pojawiło się pytanie, które wygląda jak klasyczne „gdzie zacząć” — ale po uważnym czytaniu okazuje się czymś innym. Szymon P. Nowy napisał:
„Od lat pracuję jako przedstawiciel (FMCG, medyczny) i myślałem o rozpoczęciu dodatkowej pracy jako agent ubezpieczeniowy — niezależny doradca. Mam JDG założoną, więc tu jeden 'problem’ z głowy. Zaznajomiłem się z tematem trochę bardziej i zastanawiam się nad różnicami: A) multiagencja B) jedno towarzystwo C) oferty, które tu są przedstawiane przez biura konkretne — to mnie zastanawia najbardziej. Jaka jest różnica między podjęciem współpracy z multiagencją a jakimś konkretnym biurem ubezpieczeń, które weźmie mnie pod swoje skrzydła. Dostaję wówczas jakąś swoją 'działkę’ którą się zajmuję? Czy na początku, oczywiście po zdaniu egzaminów, dostaję tylko kilka towarzystw a nie wszystkie?”
Trzy modele, dwie warstwy pytania i jedno, które w tej serii widzę rzadko: ktoś, kto przyszedł z zewnątrz, wychwycił, że „konkretne biuro” to osobna kategoria, i chce wiedzieć, co to naprawdę oznacza.
Dwadzieścia trzy osoby, trzy merytoryczne odpowiedzi
Policzyłem. Na post Szymona odpowiedziało dwadzieścia trzy unikalne osoby. Z tej liczby czternaście to warianty zaproszenia do rozmowy — priv, telefon, spotkanie online. Cztery osoby wrzuciły numer telefonu publicznie w komentarzu: Aga Siejko, Andrzej Jakuć, Sebastian Rutowicz i Marlena Ochotnicka.
Trzy komentarze zawierały merytoryczną treść, którą Szymon mógł wykorzystać bez konieczności umawiania się z nikim.
Błażej Rybczyński — różnica z perspektywy klienta
Błażej Rybczyński sformułował odpowiedź dwuwarstwowo. Pierwsza warstwa: z perspektywy klienta. W multiagencji agent porównuje oferty wielu TU i dopasowuje produkt do potrzeb klienta. Agent wyłączny ma tylko ofertę jednego towarzystwa — klient, który szuka porównania, pójdzie dalej.
Druga warstwa: z perspektywy agenta. „Szerszy wachlarz produktów, więcej okazji do współpracy z klientami i możliwość budowania własnego zespołu.” Przy agencie wyłącznym — pas finansowy na start. W multi — inny poziom prowizji i jasna ścieżka rozwoju.
Błażej nie rekrutuje wprost — kończy zaproszeniem na rozmowę, ale to jedno z nielicznych zaproszeń, za którym stoi konkretna treść.
Aga Siejko i Multipolisa — model bez targetów
Aga Siejko z Multipolisy (FinansA) pojawiła się w tej serii już wcześniej i tym razem również dała jedną z dłuższych, bardziej konkretnych odpowiedzi. Wyjaśniła różnicę między multiagencją a agentem wyłącznym z własnego doświadczenia — „po przyjściu z agenta na wyłączność do multiagencji, to był trafny wybór.”
Konkretne warunki: Multipolisa działa online, bez targetów sprzedażowych, z opieką przez cały czas współpracy. Aga dała numer telefonu publicznie (505 716 141).
To drugi głos potwierdzający tę samą tezę: multiagencja daje elastyczność i szerszy zakres produktów, agent wyłączny daje finansowe bezpieczeństwo na start, ale ogranicza zakres oferty.
Katarzyna Szwajca i jedyna oferta wyłączna
Na tle wszystkich propozycji multiagencyjnych wyróżnił się jeden komentarz: Katarzyna Szwajca z RMS Warta. To jedyna osoba w wątku, która reprezentuje model agenta wyłącznego bezpośrednio przy TU — i zaproponowała zapoznanie się z ofertą Warty.
To znaczące, że w wątku gdzie pojawia się pytanie o model B (jedno towarzystwo) — odpowiedź z tego modelu przyszła tylko raz, od jednej osoby. Reszta komentujących rekrutuje do różnych struktur multiagencyjnych.
Grzegorz Wójcik — głos, który mówi rzeczy ważne
Najcenniejszy komentarz w wątku należy do Grzegorza Wójcika. Zaznaczył od razu: „AAAA i nie rekrutuję. Sam jestem wyłącznym od 13 lat i nie narzekam.”
Trzynaście lat jako agent wyłączny i brak oferty rekrutacyjnej to konfiguracja w tej grupie wyjątkowa. Grzegorz dał odpowiedź, której w tym wątku nikt inny nie dał — i wyjaśnił dokładnie to, o co Szymon pytał pod hasłem „opcja C”.
„Możesz generalnie podpiąć się w całości pod takiego UNILINKA/OVB/PHINANSE itp. tutaj problem jest w tym, że twoi klienci nie będą TWOI tylko multiagencji, bo nie jesteś agentem tylko OFWCĄ. Potencjalny rozwód z multi powoduje, że klienci zostają w multi.”
To jedno z ważniejszych zdań, jakie padły w tej serii. OFWCA — Osoba Fizyczna Wykonująca Czynności Agencyjne — to status, który formalnie oznacza, że działasz pod flagą konkretnej multiagencji, nie jako samodzielny agent. Portfel klientów, który budujesz, formalnie należy do tej struktury. Jeśli odchodzisz — klienci zostają.
Grzegorz zaznacza: „Dużo zależy od konstrukcji umowy w takich przypadkach.” Co oznacza, że nie jest to reguła absolutna — ale ryzyko jest realne i warto je sprawdzić przed podpisaniem.
Przy modelu wyłącznym — plusem są pasy startowe. Grzegorz mówi wprost: „ciekawe pasy startowe, które dają duży zastrzyk finansowy nawet przy niedużych wolumenach sprzedaży.”
Dla Szymona — z JDG i doświadczeniem w sprzedaży — to rozróżnienie ma bezpośrednie znaczenie praktyczne.
Co to oznacza dla przedstawiciela handlowego wchodzącego w ubezpieczenia?
Doświadczenie Szymona w FMCG i sektorze medycznym to aktywa. Przedstawiciel handlowy wie, jak rozmawiać z klientem, jak budować relację, jak zarządzać wizytami i pipelinem sprzedażowym. Te umiejętności transferują się do ubezpieczeń bez konieczności nauki od zera — różni się produkt, nie metodologia.
Pytanie o „działkę” (teren lub segment klientów) jest zasadne. W modelu wyłącznym przy TU — tak, zazwyczaj agent dostaje określony obszar lub segmenty. W multiagencji — zazwyczaj brak podziału terytorialnego, agent buduje portfel samodzielnie i ma pełną geograficzną elastyczność.
Pytanie o liczbę TU na start — przy multiagencji agent dostaje dostęp do portfela towarzystw, z którymi multiagencja ma umowy. Katarzyna Kaliszewska z Multipolisy napisała: „możliwość polisowania już tego samego dnia po podpisaniu umowy.” Emilia Lisek-Sobiczewska, działająca przy multiagencji w Warszawie, napisała o „kilkunastu licencjach TU.”
Trzy pytania z wątku Szymona, które warto zadać każdemu rekruterowi w ubezpieczeniach
Szymon zadał pytania precyzyjne. Na ich podstawie — i na podstawie odpowiedzi Grzegorza Wójcika — można sformułować trzy pytania, które każda osoba wchodząca w ubezpieczenia powinna zadać przed podpisaniem jakiejkolwiek umowy:
Czy jestem agentem, czy OFWCĄ? To pytanie o status formalny i o to, kto jest właścicielem portfela klientów.
Co się dzieje z moim portfelem przy rozwiązaniu umowy? Umowy różnią się — warto to sprawdzić przed, nie po.
Jak wygląda model prowizyjny w pierwszych sześciu miesiącach? Pasy startowe przy wyłącznych to konkretna suma miesięcznie. W multiagencji — zależy od sprzedaży. Przy „dodatkowej pracy” na B2B, jak w przypadku Szymona, to ma znaczenie dla planowania przepływów finansowych.
Czym jest OFWCA i jak różni się od agenta ubezpieczeniowego?
OFWCA — Osoba Fizyczna Wykonująca Czynności Agencyjne — to status prawny osoby, która wykonuje czynności agencyjne w imieniu i na rzecz agenta ubezpieczeniowego (np. multiagencji). OFWCA nie jest samodzielnym agentem — działa pod licencją i odpowiedzialnością agenta, z którym ma umowę. Kluczowe konsekwencje: portfel klientów formalnie należy do agenta (multiagencji), nie do OFWCA. Własny agent ubezpieczeniowy — zarejestrowany w KNF — jest właścicielem portfela i może go przenieść do innej struktury lub działać samodzielnie.
Jakie są zalety agenta wyłącznego przy jednym towarzystwie?
Agent wyłączny działający przy jednym TU (np. Warta, PZU, Ergo Hestia) zazwyczaj otrzymuje wyższe wsparcie finansowe na start — tzw. pas startowy, czyli gwarantowane wynagrodzenie przez pierwsze miesiące, niezależnie od wyników. Dostaje dostęp do szkoleń, narzędzi i wsparcia produktowego jednego towarzystwa. Minus: ograniczona oferta — klient, który chce porównać kilka firm, nie dostanie tego od agenta wyłącznego. Plus dla agenta: znajomość produktu w głąb, nie w szerz.
Czy JDG wystarczy do pracy jako agent ubezpieczeniowy na B2B?
JDG to dobry start — eliminuje konieczność zakładania nowej działalności i otwiera możliwość rozliczania B2B od razu. Jednak do wykonywania czynności agencyjnych konieczne są: zdany egzamin wymagany przez KNF lub wpis do rejestru agentów ubezpieczeniowych, umowa z towarzystwem ubezpieczeniowym lub multiagencją oraz spełnienie wymogów formalnoprawnych dotyczących dystrybucji ubezpieczeń. JDG jest warunkiem koniecznym dla modelu B2B, ale niewystarczającym samym w sobie.
Podsumowanie
Szymon P. Nowy zadał jedno z bardziej kompletnych pytań wstępnych, które widziałem w tej serii. Dostał dwadzieścia trzy odpowiedzi — z czego trzy zawierały treść użyteczną bez konieczności rozmowy prywatnej. Jeden głos z perspektywy trzynastu lat jako agent wyłączny (Grzegorz Wójcik) powiedział rzecz, której nie mówi żaden rekruter: „klienci nie będą twoi.”
Szymon odpowiedział publicznie: „Bardzo dziękuję wszystkim za wiadomości i komentarze — potrzebuję chwili, żeby na nie wszystkie odpisać.” Branża zaprosiła. Teraz kolej na wybór.
Jeśli szukasz pracy w ubezpieczeniach lub rozważasz wejście w ten rynek jako dodatkową działalność na JDG — regularnie analizuję takie wątki na insurjobs.pl.
Marcin Kowalik – łączy osoby szukające ubezpieczeń od utraty dochodu czy ubezpieczeń na życie ze sprawdzonymi doradcami ubezpieczeniowymi na ubezpieczeniapoludzku.pl. Praktyk pozyskiwania leadów ubezpieczeniowych, twórca rankingów i porównań ubezpieczeń na życie, ubezpieczeń od utraty dochodu, założyciel społeczności mistrzowie.online, autor książki „Jak sprzedawać ubezpieczenia. 100 historii agentów ubezpieczeniowych” (dostępne na marcinkowalik.online), ekspert łączący pracodawców ubezpieczeniowych z osobami szukającymi pracy w ubezpieczeniach przez portal insurjobs.pl, autor podcastów „Ubezpieczenia po ludzku”, „Praca w ubezpieczeniach”, „Marketing i sprzedaż dla agenta ubezpieczeniowego”, autor tekstów w Gazecie Ubezpieczeniowej.
Dla branży ubezpieczeniowej Marcin Kowalik tworzy strategie marketingowo-sprzedażowe, wdraża CRMy, wspiera w procesach headhuntingowych. Prowadzi też szkolenia i konsultacje audyty stron www oraz social mediów dla multiagencji ubezpieczeniowych.
Poznaj kolejne porady o pracy w ubezpieczeniach:
- Praca jako agent ubezpieczeniowy w Starachowicach i Kielcach – ogłoszenie, które branża zauważyła błyskawicznie
- Identyfikatory plastikowe dla pracowników – niewielki koszt, duża korzyść dla wizerunku firmy
- Kogo szukam do pracy w ubezpieczeniach
- Multiagencja, agent wyłączny czy konkretne biuro – jak zacząć pracę w ubezpieczeniach na B2B?
- Którą multiagencję wybrać do pracy w ubezpieczeniach na B2B? Angelika pyta, branża odpowiada

Review Multiagencja, agent wyłączny czy konkretne biuro – jak zacząć pracę w ubezpieczeniach na B2B?.